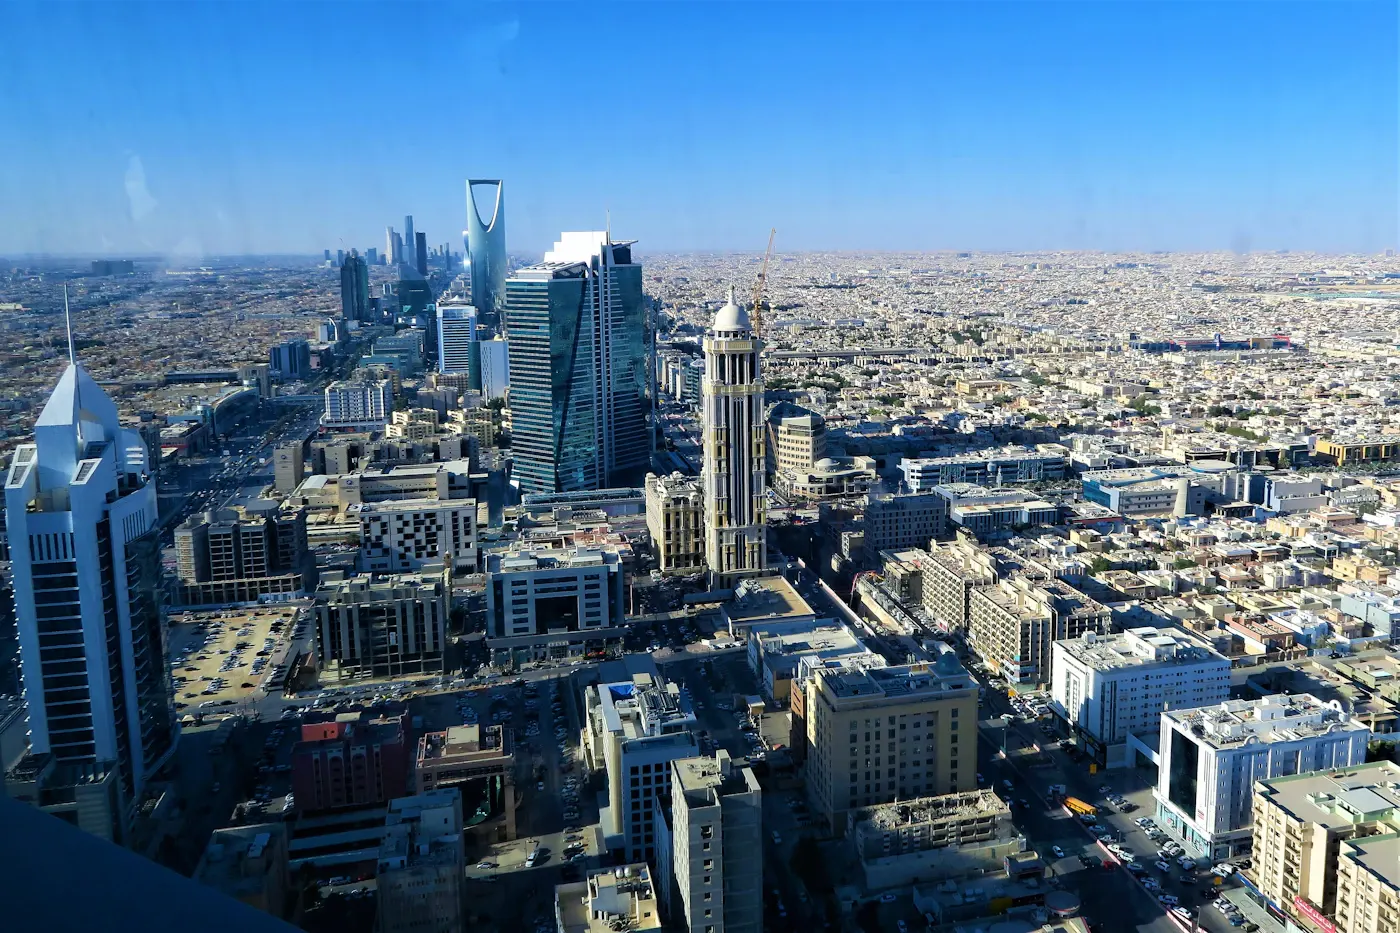
Krankenversicherung in Saudi-Arabien: Was du 2026 wissen musst
Eine Krankenversicherung ist in Saudi-Arabien nicht optional – sie ist für alle internationalen Studierenden gesetzlich vorgeschrieben. Bevor du dein Studienvisum (D1) erhältst, bevor deine Iqama (Aufenthaltserlaubnis) ausgestellt wird und bevor du dich für Kurse anmeldest, brauchst du eine CCHI-konforme kooperative Krankenversicherung. Dieser Leitfaden erklärt genau, was das bedeutet, was es kostet und wie du den richtigen Schutz bekommst.
Saudi-Arabien wirbt aktiv um internationale Studierende – das Bildungsministerium betreibt dafür mit Study in Saudi eine eigene Bewerbungsplattform. Das Land bietet Universitäten von Weltrang, vollfinanzierte Stipendienprogramme und eine Gesundheitsinfrastruktur, die sich rasch modernisiert. Das Versicherungssystem zu verstehen, ist der erste Schritt zu einem reibungslosen Start.
Was ist der CCHI (Council of Cooperative Health Insurance)?
Der Council of Cooperative Health Insurance (CCHI) – offiziell heute Council of Health Insurance (CHI) – ist die Versicherungsaufsicht Saudi-Arabiens. Jede Krankenversicherung, die an Einwohner Saudi-Arabiens verkauft wird, muss vom CCHI lizenziert und genehmigt sein.
Für dein Studium ist das aus drei Gründen wichtig:
- Deine Versicherung aus dem Heimatland wird NICHT akzeptiert. Internationale Krankenversicherungen, Reiseversicherungen oder die Europäische Krankenversicherungskarte (EHIC) gelten nicht für Visum, Iqama oder die Einschreibung an der Universität.
- Nur CCHI-zugelassene Versicherer zählen. Du musst bei einem lizenzierten Anbieter aus dem CCHI-Register abschließen.
- Der CCHI legt Mindestleistungen fest. Alle Policen müssen ein vorgeschriebenes Paket abdecken: Krankenhausaufenthalt, ambulante Behandlung, Diagnostik, Notfallbehandlung und Rücktransport.
Ob ein Versicherer registriert ist und welchen Status deine eigene Police hat, kannst du auf dem offiziellen CCHI-Portal prüfen: eservices.chi.gov.sa.
Was ist kooperative Versicherung (تأمين تعاوني)?
Das saudische Versicherungsmodell basiert auf der kooperativen Versicherung (تأمين تعاوني), die auf den Takaful-Prinzipien (gegenseitige Risikoteilung) beruht. In der Praxis funktioniert sie ähnlich wie eine herkömmliche Krankenversicherung:
- Du zahlst eine Prämie an einen CCHI-lizenzierten Versicherer
- Der Versicherer übernimmt deine erstattungsfähigen Behandlungskosten
- Du zahlst pro Besuch eine Zuzahlung (meist SAR 20–50)
- Leistungsgrenzen und Krankenhauszugang hängen von deiner Tarifklasse ab
Die kooperative Struktur bedeutet, dass Versicherer Überschüsse an die Versicherten oder an einen gemeinnützigen Fonds zurückgeben müssen – an deinem Studienalltag ändert das aber nichts.
Ist eine Krankenversicherung für internationale Studierende in Saudi-Arabien Pflicht?
Ja, eindeutig. Die Krankenversicherung ist in drei getrennten Phasen Pflicht:
| Phase | Was verlangt wird |
|---|---|
| Studienvisum (D1) | Gültiger CCHI-konformer Versicherungsnachweis vor der Visumserteilung |
| Ausstellung der Iqama | Aktive Versicherung nötig, um deine Aufenthaltserlaubnis zu erhalten (innerhalb von 90 Tagen nach der Ankunft) |
| Einschreibung an der Universität | Versicherungsnachweis für die Kursanmeldung an den meisten saudischen Universitäten |
| Verlängerung der Iqama | Lückenloser Schutz nötig – eine Versicherungslücke blockiert die Verlängerung |
Stipendiaten mit einem Vollstipendium der saudischen Regierung (Bildungsministerium) erhalten medizinische Versorgung als Teil des Stipendiums. Kläre mit dem International Office deiner Universität, was genau abgedeckt ist und ob du für das Visum trotzdem eine eigene CCHI-Police brauchst.
Selbstzahler und privat eingeschriebene Studierende müssen vor dem Visumsantrag einen CCHI-zugelassenen Tarif abschließen.
Das saudische Gesundheitssystem verstehen
Saudi-Arabien hat ein zweigeteiltes Gesundheitssystem:
- Staatliche Krankenhäuser (Netz des Gesundheitsministeriums): kostenlos für saudische Staatsangehörige und Bürger der Golfstaaten (GCC). Expats und ausländische Studierende können sie außer in Notfällen in der Regel nicht routinemäßig nutzen.
- Privatkrankenhäuser und -kliniken: Hier werden internationale Studierende behandelt. Vom CCHI reguliert. In den großen Städten (Riad, Dschidda, Dammam, Khobar) mit englischsprachigen Ärztinnen und Ärzten.
Staatlich oder privat: Was Studierende wissen müssen
Internationale Studierende haben in Saudi-Arabien keinen Anspruch auf kostenlose staatliche Gesundheitsversorgung. Deine gesamte Routineversorgung läuft über CCHI-zugelassene private Anbieter.
Es gibt aber eine wichtige Ausnahme: die Notfallversorgung. Das saudische Recht verpflichtet alle Krankenhäuser – staatlich oder privat –, jeden Patienten in einem lebensbedrohlichen Notfall zu stabilisieren, unabhängig von Versicherungsstatus oder Staatsangehörigkeit. Nach der Stabilisierung wirst du in der Regel in eine private Einrichtung verlegt, die deine Versicherung abdeckt.
Für alles, was kein Notfall ist, nutzt du immer Krankenhäuser und Kliniken aus dem Vertragsnetz deines Versicherers. Außerhalb des Netzes zahlst du höhere Zuzahlungen oder die gesamten Kosten selbst.
Qualität der Gesundheitsversorgung in Saudi-Arabien
Privatkrankenhäuser in den großen Städten Saudi-Arabiens sind international akkreditiert. Viele tragen die Akkreditierung der JCI (Joint Commission International) – den Goldstandard für Krankenhausqualität weltweit. In medizinischen Einrichtungen wird verbreitet Englisch gesprochen. Vor allem Riad verfügt über einige der modernsten Einrichtungen für Kardiologie, Onkologie und Orthopädie im Nahen Osten.
Was kostet eine Krankenversicherung für Studierende in Saudi-Arabien?
Die Kosten hängen von der Tarifklasse (A bis C oder Basis) und deinem Alter ab. Für Studierende zwischen 18 und 30 Jahren sind das realistische Zahlen für 2026:
| Tariftyp | Jahreskosten | Monatlich | Was abgedeckt ist |
|---|---|---|---|
| Basis (Iqama-Minimum) | SAR 1.200–2.000 (~300–500 €) | ~SAR 100–167 | Notaufnahme, Krankenhaus, ambulante Grundversorgung |
| Klasse C (Standard) | SAR 2.000–4.000 (~500–1.000 €) | ~SAR 167–333 | Volle ambulante Versorgung, Fachärzte, Diagnostik |
| Klasse B (Umfassend) | SAR 3.500–6.000 (~875–1.500 €) | ~SAR 292–500 | Breites Krankenhausnetz, niedrigere Zuzahlungen |
| Klasse A (Premium) | SAR 5.000–9.000+ (~1.250–2.250 €) | ~SAR 417–750 | Top-Krankenhäuser, Zahn, Optik, psychische Gesundheit |
Wechselkurs zur Orientierung: SAR 1 ≈ 0,25 € (April 2026). Der Saudi-Riyal ist im Verhältnis 3,75:1 an den US-Dollar gekoppelt.
Typische Eigenkosten
Auch mit Versicherung zahlst du Zuzahlungen. Damit solltest du rechnen:
| Medizinische Leistung | Mit Versicherung (Zuzahlung) | Ohne Versicherung |
|---|---|---|
| Hausarztbesuch in der Klinik | SAR 20–50 (~5–13 €) | SAR 150–300 (~38–75 €) |
| Facharztkonsultation | SAR 50–150 (~13–38 €) | SAR 300–600 (~75–150 €) |
| Besuch in der Notaufnahme | SAR 100–300 (~25–75 €) | SAR 500–1.500+ (~125–375 €) |
| Bluttest (Basis-Blutbild) | SAR 30–80 (~8–20 €) | SAR 200–400 (~50–100 €) |
| Röntgen | SAR 50–100 (~13–25 €) | SAR 300–500 (~75–125 €) |
| Rezept (Generikum) | SAR 15–30 (~4–8 €) | SAR 50–200 (~13–50 €) |
| Krankenhausaufenthalt (pro Nacht) | Nach dem Selbstbehalt gedeckt | SAR 500–3.000 (~125–750 €) |
Das Fazit: Ein Basistarif reicht für die Iqama, aber ein Tarif der Klasse B oder C senkt deine Eigenkosten deutlich, wenn du fachärztliche Behandlung brauchst oder häufig in die Klinik musst.
Regierungsstipendien: Brauchst du extra Abdeckung?
Wenn du mit einem Vollstipendium der Regierung an einer staatlichen saudi-arabischen Universität studierst, ist medizinische Versorgung Teil des Pakets.
Stipendien des Bildungsministeriums für nicht-saudische Studierende
Das saudische Bildungsministerium vergibt Stipendien an nicht-saudische Studierende staatlicher Universitäten. Du bewirbst dich über das Portal Study in Saudi (studyinsaudi.moe.gov.sa), über die Website der Universität oder über eine saudische Botschaft bzw. Kulturabteilung. Laut Ministerium umfasst ein Vollstipendium:
- Einen Studienplatz an der Universität
- Medizinische Versorgung für dich – und für Familienangehörige, die mit dir im Land leben
- Eine einmalige Zahlung bei Ankunft
- Unterkunft
- Jährliche Flugtickets (nach den geltenden Regeln)
Teilstipendien decken nur einen Teil dieser Leistungen ab (zum Beispiel Studienplatz oder Unterkunft). Prüfe in deinem Stipendienbescheid, ob medizinische Versorgung enthalten ist, und frag deine Universität, ob du für das Visum trotzdem eine eigene CCHI-Police brauchst.
Und KASP bzw. das Stipendienprogramm „Hüter der beiden Heiligen Moscheen“?
Das ist ein und dasselbe Programm – und es ist nicht für internationale Studierende gedacht. Das King Abdullah Scholarship Program (KASP) startete 2005, läuft seit 2015 unter dem Namen Stipendienprogramm „Hüter der beiden Heiligen Moscheen“ weiter und wurde im März 2022 im Rahmen des Human Capability Development Program in vier Programmlinien neu aufgestellt. Es finanziert saudische Staatsangehörige, die im Ausland studieren, und deckt keine ausländischen Studierenden an saudischen Universitäten ab.
Selbstfinanzierte Studierende und Studierende ohne Stipendium
Wenn du dich selbst finanzierst, privat eingeschrieben bist oder direkt über die Universität zugelassen wurdest (ohne Regierungsstipendium), musst du selbst eine CCHI-zugelassene Versicherung abschließen. Beginne damit mindestens 4–6 Wochen vor deinem geplanten Visumsantrag.
So bekommst du eine CCHI-zugelassene Krankenversicherung
Schritt 1: Einen lizenzierten Versicherer wählen
Große CCHI-zugelassene Versicherer mit Tarifen, die für internationale Studierende passen:
- Bupa Arabia — großes Krankenhausnetz, guter Kundenservice auf Englisch
- Tawuniya (ehemals NCCI) — breitestes Netz, gute Optionen in Klasse B/C
- MedGulf — günstige Preise für Tarife der Klasse C
- AXA Cooperative Insurance — internationale Standards, englischsprachige App
- Al-Ahlia Insurance — bezahlbare Basistarife
Prüfe jeden Anbieter vor dem Abschluss im CCHI-Register.
Schritt 2: Die richtige Tarifklasse wählen
Für die meisten internationalen Studierenden ohne Stipendium bietet Klasse B oder C das beste Preis-Leistungs-Verhältnis – volle ambulante Versorgung, vertretbare Zuzahlungen und Akzeptanz in den meisten Privatkrankenhäusern. Klasse A lohnt sich, wenn du eine chronische Erkrankung hast oder Zahn- und Sehleistungen eingeschlossen haben möchtest.
Schritt 3: Deinen Versicherungsnachweis erhalten
Nach dem Abschluss erhältst du einen Versicherungsnachweis auf Papier und in digitaler Form. Darauf müssen stehen:
- Dein vollständiger Name wie im Reisepass
- Beginn und Ende der Police
- Geltungsbereich: Saudi-Arabien
- Die CCHI-Lizenznummer des Versicherers
Schritt 4: Den Nachweis für Visum und Iqama nutzen
Reiche den Nachweis mit deinem Antrag auf das D1-Studienvisum ein. Nach der Ankunft begleitet dich das International Office deiner Universität durch das Iqama-Verfahren – halte deine Versicherungsunterlagen bereit.
Schritt 5: Rechtzeitig verlängern
Stell dir 30–45 Tage vor Ablauf deiner Police eine Erinnerung. Die Verlängerung ist oft einfacher als der Erstabschluss – viele Versicherer bieten eine automatische Verlängerung an. Lass deinen Schutz während des Studiums nie auslaufen.
Das Visumverfahren: D1-Bildungsvisum
Wenn du das Visumverfahren kennst, siehst du, an welcher Stelle die Versicherung ins Spiel kommt:
1. Bei einer saudischen Universität bewerben – über das Portal der Hochschule oder über studyinsaudi.moe.gov.sa. Viele Universitäten vergeben neben den staatlichen Programmen eigene Stipendien.
2. Zulassungsbescheid erhalten – dein wichtigstes Dokument für das Visum.
3. Ärztliche Untersuchung machen – bei einer von der saudischen Botschaft zugelassenen Klinik in deinem Land. Meist sind eine Röntgenaufnahme des Brustkorbs und Bluttests nötig.
4. Krankenversicherung abschließen – CCHI-konform und für deine gesamte Studiendauer.
5. D1-Visum beantragen – bei der saudischen Botschaft. Zu den Unterlagen gehören: Zulassungsbescheid, Versicherungsnachweis, ärztliche Unbedenklichkeitsbescheinigung, Passfotos und Finanzierungsnachweis (für Selbstzahler).
6. Nach Saudi-Arabien einreisen und dich an deiner Universität anmelden.
7. Iqama beantragen – innerhalb von 90 Tagen; deine Universität tritt dabei als Sponsor auf. Die Iqama verknüpft in den saudischen Systemen deine Versicherung, deinen Aufenthalt und deine Identität.
Deine Krankenversicherung in Saudi-Arabien nutzen
Zugelassene Krankenhäuser und Kliniken finden
Jeder CCHI-Versicherer stellt ein Verzeichnis seines Vertragsnetzes bereit – in der App oder auf der Website. Prüf immer das Netz deines Versicherers, bevor du eine Klinik aufsuchst. In Riad akzeptiert praktisch jedes große Privatkrankenhaus (z. B. Saudi German Hospital, Dr. Sulaiman Al Habib) die großen CCHI-Versicherer.
Was du zum Arzttermin mitbringst
- Iqama (Aufenthaltserlaubnis) – als Ausweis bei jedem Arztbesuch erforderlich
- Versicherungskarte (physisch oder digital) – zeigt deinen Versicherer und deinen Tarif
- Notfall: 997 (Krankenwagen des Saudi Red Crescent) oder direkt dein Krankenhaus anrufen
Verschreibungspflichtige Medikamente
Die CCHI-Versicherung übernimmt Medikamente auf der zugelassenen Arzneimittelliste. Generika sind meist mit niedriger Zuzahlung gedeckt. Für Marken- oder Importpräparate können höhere Zuzahlungen oder eine Vorabgenehmigung nötig sein. Hast du eine chronische Erkrankung, frag deinen Versicherer schon vorab nach einer Genehmigung für deine Dauermedikamente – bevor du sie brauchst.
Schutz für psychische Gesundheit
Der Schutz für psychische Gesundheit unterscheidet sich stark je nach Tarifklasse:
- Basistarife: psychische Gesundheit meist nicht oder nur stark eingeschränkt gedeckt
- Klasse B/C: einige ambulante Termine gedeckt (meist 6–10 Sitzungen pro Jahr)
- Klasse A: umfassendere Leistungen für psychische Gesundheit
Wenn dir psychologische Unterstützung wichtig ist, lass dir den Umfang vor dem Abschluss ausdrücklich von deinem Versicherer bestätigen.
Leben und Studieren in Saudi-Arabien: Praktische Tipps
Lebenshaltungskosten
Saudi-Arabien kann nach westlichen Maßstäben günstig sein – je nach Lebensstil:
| Ausgabe | Monatliche Kosten |
|---|---|
| Studentenwohnheim (Campus) | SAR 500–1.500 (~125–375 €) |
| Privatwohnung (WG) | SAR 1.500–3.000 (~375–750 €) |
| Essen (selbst gekocht) | SAR 600–1.200 (~150–300 €) |
| Essen (auswärts, einfach) | SAR 800–1.500 (~200–375 €) |
| Öffentlicher Verkehr (Metro, Bus) | SAR 100–200 (~25–50 €) |
| Handy-SIM + Datenvolumen | SAR 100–200 (~25–50 €) |
| Gesamt (Studierendenbudget) | SAR 2.500–4.000 (~625–1.000 €) |
Saudi-Arabien erhebt keine Einkommensteuer – Stipendienzahlungen reichen deshalb weiter als in Europa.
Sprache und Kultur
Amtssprache ist Arabisch, doch an Universitäten, in Privatkrankenhäusern und in großen Einkaufs- und Geschäftsvierteln wird verbreitet Englisch gesprochen. Die meisten Behörden und offiziellen Dokumente sind überwiegend auf Arabisch – ein paar arabische Grundbegriffe helfen, sind an den meisten international ausgerichteten Universitäten aber keine Voraussetzung.
Kleiderordnung und gesellschaftliche Gepflogenheiten: Saudi-Arabien hat sich seit 2017 deutlich modernisiert. Die Abaya-Pflicht für nicht-muslimische Frauen wurde gelockert, im öffentlichen Raum wird aber weiterhin zurückhaltende Kleidung erwartet. Alkohol ist verboten.
Top-Universitäten in Saudi-Arabien
- King Saud University (KSU), Riad — größte Universität des Landes, über 60.000 Studierende
- King Abdulaziz University (KAU), Dschidda — starke Forschungsleistung, QS Top 200
- King Fahd University of Petroleum & Minerals (KFUPM), Dhahran — Spitze in den Ingenieurwissenschaften
- King Abdullah University of Science and Technology (KAUST) — reine Forschungsuniversität für Graduierte, Vollstipendien für alle Studierenden
- Princess Nourah bint Abdulrahman University (PNU) — größte Frauenuniversität der Welt
Notfall-Leitfaden: Was tun, wenn du in Saudi-Arabien krank wirst?
Kein Notfall (du fühlst dich unwohl)
- In der App deines Versicherers nach Vertragskliniken in der Nähe suchen
- Einen Termin buchen (in den meisten Privatkliniken meist noch am selben Tag möglich)
- Iqama und Versicherungskarte mitnehmen
- Die Zuzahlung an der Anmeldung bezahlen (SAR 20–50)
- Wenn dir Medikamente verschrieben werden: eine vom Versicherer zugelassene Apotheke nutzen
Dringende Behandlung (am selben Tag, nicht lebensbedrohlich)
Viele Privatkrankenhäuser haben Ambulanzen für dringende Fälle, in die du ohne Termin gehen kannst. Ruf zuerst die 24/7-Hotline deines Versicherers an – dort wird man dich zur nächsten verfügbaren Einrichtung leiten.
Notfall (lebensbedrohlich)
Ruf sofort die 997 an (Krankenwagen des Saudi Red Crescent). Alternativ rufst du direkt das nächste Krankenhaus an – das geht oft schneller. Die Notfallstabilisierung ist kostenlos und darf in keinem Krankenhaus Saudi-Arabiens verweigert werden.
Speichere diese Nummern schon vor der Abreise:
- 997 — Krankenwagen (Saudi Red Crescent)
- 999 — Polizei
- 998 — Zivilschutz (Feuer, Katastrophen)
- 911 — Einheitliche Notrufnummer (in einigen Regionen)
Häufig gestellte Fragen
F: Kann ich meine Europäische Krankenversicherungskarte (EHIC) in Saudi-Arabien nutzen?
Nein. Die EHIC gilt nur innerhalb der EU und des EWR. Saudi-Arabien verlangt eine CCHI-zugelassene kooperative Versicherung von einem lizenzierten saudischen Versicherer. Auch eine Reiseversicherung aus deinem Heimatland reicht nicht aus.
F: Brauche ich die Versicherung schon vor der Ankunft, oder kann ich sie in Saudi-Arabien abschließen?
Du brauchst die Versicherung, bevor dein Studienvisum genehmigt wird – und das passiert vor deiner Ankunft. Schließ sie im Voraus ab, idealerweise 4–6 Wochen vor deinem Visumsantrag.
F: Was ist, wenn ich eine Vorerkrankung habe?
Die CCHI-Vorschriften erlauben Versicherern, Vorerkrankungen in den ersten 12 Monaten der Police vom Schutz auszuschließen. Nach 12 Monaten ununterbrochener Versicherung sind die meisten Erkrankungen gedeckt. Gib alle Vorerkrankungen ehrlich an – verschwiegene Erkrankungen können deine Police unwirksam machen.
F: Wie verlängere ich meine Versicherung, wenn ich schon in Saudi-Arabien bin?
Wende dich 30–45 Tage vor Ablauf an deinen aktuellen Versicherer. Viele bieten eine Online-Verlängerung an. Auch das International Office deiner Universität kann dir helfen. Lass deinen Schutz nie auslaufen – das wirkt sich direkt darauf aus, ob deine Iqama verlängert werden kann.
F: Sind Zahn- und Sehleistungen in der Studierendenversicherung enthalten?
Basistarife und Tarife der Klasse C enthalten in der Regel keine Zahn- oder Sehleistungen. Tarife der Klasse B können begrenzte Zahnleistungen enthalten. Tarife der Klasse A decken Zahn- und Sehleistungen in der Regel ab. Wenn du ein Regierungsstipendium hast, frag deine Universität, ob Zahnbehandlungen eingeschlossen sind.
Verwandte Artikel
- Krankenversicherung auswählen: Entscheidungsbaum für internationale Studierende
- Top 10 Länder für internationale Studierende und ihre Krankenversicherungspflicht
- Selbstbeteiligung und Zuzahlungen bei der Krankenversicherung verstehen
Bereit, Tarife zu vergleichen?
Ob du dich selbst finanzierst oder deine Optionen prüfst, bevor dein Stipendium bestätigt ist – es hilft zu wissen, wie eine gute Studierendenversicherung aussieht.
Krankenversicherungen für internationale Studierende vergleichen →
Siehe auch unseren vollständigen Länderguide: Krankenversicherung für Studierende in Saudi-Arabien →
War dieser Artikel hilfreich?